AI pochłania energię i światłowody: jak telekomy mogą przestać być podwykonawcami hiperskalerów w erze agentowej AI
Article illustration
Dziś branża staje wobec kolejnej fali: eksplozji generatywnej i agentowej AI. Tym razem stawka jest inna, ponieważ AI nie jest tylko kolejną aplikacją w internecie. To warstwa, która zmienia sposób działania całych sektorów - od bankowości i przemysłu po sektor publiczny. Opiera się przy tym na zasobach, które telekomy już mają: światłowodach, lokalizacjach, zasilaniu i sieciach krytycznych.
AI zmienia infrastrukturę: od scentralizowanych centrów danych do rozproszonego szkieletu
Z jednej strony mamy ogromne centra danych służące do trenowania i uruchamiania największych modeli. Dominują w nich hiperskalerzy i wyspecjalizowane firmy kolokacyjne. Z drugiej strony szybko rośnie zapotrzebowanie na rozproszoną infrastrukturę bliżej użytkownika: inferencję, systemy agentowe reagujące niemal w czasie rzeczywistym oraz przetwarzanie brzegowe.
System agentowy wspierający fabrykę, flotę logistyczną lub sieć elektroenergetyczną nie może czekać setek milisekund na odpowiedź z odległego regionu chmurowego. Potrzebuje mocy obliczeniowej w pobliżu: w mieście, regionie, kraju. Ponadto wymaga:
- światłowodów o dużej przepustowości,
- stabilnego zasilania i chłodzenia,
- sieci zaprojektowanej z myślą o małych opóźnieniach i wysokiej dostępności.
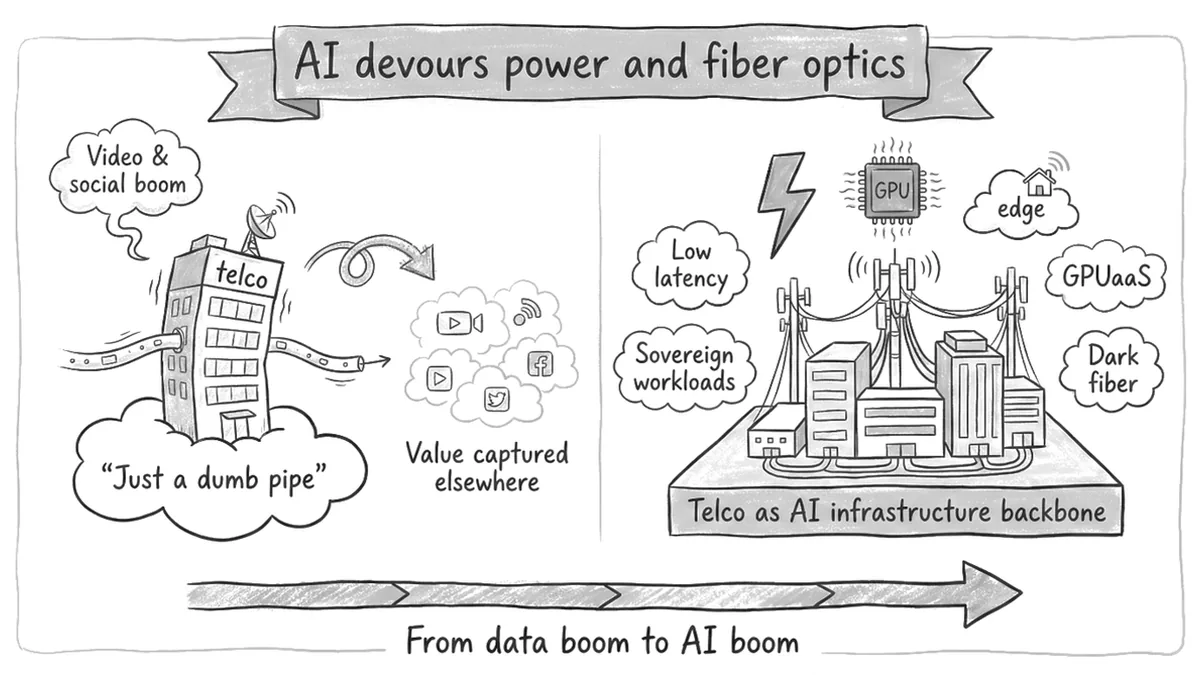
Są to właśnie elementy wpisane w DNA telekomów. Różnica polega na tym, że dotąd sprzedawały je głównie jako „łączność + SLA”. W erze AI mogą one stać się fundamentem zupełnie nowych źródeł przychodów. Skala inwestycji, o które toczy się gra, jest rzeczywiście znaczna: European Data Centre Association szacuje skumulowane wydatki na infrastrukturę centrów danych w Europie w latach 2026-2031 na około 176 miliardów euro, a Komisja Europejska mówi o potrzebie zainwestowania 1,2 biliona euro w infrastrukturę cyfrową do 2040 roku.
Dlaczego ta fala różni się od wideo i mediów społecznościowych
W czasie boomu na wideo i media społecznościowe schemat był prosty:
- telekomy finansowały CAPEX - sieci, modernizację infrastruktury radiowej i światłowody,
- klienci generowali coraz większy ruch,
- wartość przejmowały platformy działające „na górze”: serwisy streamingowe, media społecznościowe i aplikacje.
Operatorowi pozostawały rosnące wolumeny danych, presja cenowa i słaba pozycja negocjacyjna.
W tym miejscu trzeba uczciwie przytoczyć zastrzeżenie, które zgłosiłby każdy doświadczony menedżer telekomunikacyjny szczebla CxO: „Dokładnie tę samą opowieść słyszałem dziesięć lat temu, kiedy mówiono, że telekomy staną się dostawcami chmury. T-Systems, Orange Business Services, Verizon Cloud, AT&T Cloud - wszyscy próbowali wejść na ten rynek, wszyscy przegrali z hiperskalerami, a część tych biznesów sprzedano lub zamknięto”. To prawda. Tamta fala dotyczyła jednak czegoś innego: uniwersalnej, globalnej chmury, w której wygrywają czysta skala, ekosystem programistów i globalny marketing - czyli dokładnie te obszary, w których telekomy nie mają przewagi strukturalnej.
AI zmienia równowagę sił na kilka sposobów, które nie istniały w 2012 roku:
- liczy się nie tylko przepustowość, lecz także lokalizacja i jakość infrastruktury (opóźnienia, niezawodność, dostęp do energii),
- rośnie znaczenie regulacji i suwerenności - szczególnie w Europie, gdzie dane i obliczenia często muszą pozostać w określonej jurysdykcji,
- coraz więcej obciążeń AI ma znaczenie krytyczne dla biznesu: błędy lub opóźnienia nie są już tylko „niedogodnością”, lecz stają się ryzykiem operacyjnym i regulacyjnym,
- energia staje się rzeczywistym ograniczeniem fizycznym - za chwilę powiemy o tym więcej.
Innymi słowy: poprzednia fala dotyczyła rynku, na którym skala i globalny zasięg górowały nad lokalnością. Obecna dotyczy rynku, na którym lokalność, zgodność z regulacjami i dostęp do zasobów fizycznych (energii, światłowodów, obiektów) stają się przewagą strukturalną. To nie retoryka - to inna gra.
Trzy obszary wartości, o które warto walczyć
1. Światłowody dla nowych centrów danych
AI napędza eksplozję inwestycji w centra danych - zarówno duże kampusy, jak i mniejsze obiekty w nowych lokalizacjach. Każde takie centrum wymaga:
- wielu niezależnych tras światłowodowych,
- często ciemnego włókna, które klient może samodzielnie „zapalić”,
- gwarantowanej przepustowości i małych opóźnień.
Operatorzy dysponujący istniejącą infrastrukturą światłowodową są naturalnymi dostawcami tego elementu.
Zamiast sprzedawać wyłącznie tradycyjne usługi transmisyjne, mogą:
- oferować ciemne włókna i złożone scenariusze redundancji,
- projektować trasy z myślą o wielu użytkownikach (centrach danych, przedsiębiorstwach, instytucjach publicznych), zwiększając zwrot z inwestycji,
- włączać do oferty elementy „inteligentnej łączności” - monitorowanie, segmentację i gwarancje jakości dla konkretnych obciążeń AI.
Technicznie nie jest to nowa kategoria, lecz zmieniają się jej skala i strategiczne znaczenie.
2. Inteligentne usługi sieciowe dla AI, a nie tylko „internet”
Klienci intensywnie wykorzystujący AI - banki, przemysł i sektor publiczny - mierzą się dziś z dwoma głównymi wyzwaniami:
- bardzo wysokimi kosztami transferu danych między chmurami a centrami danych (egress, cross-region, cross-cloud),
- koniecznością pogodzenia wymagań dotyczących małych opóźnień z regulacjami nakazującymi lokalne przechowywanie i przetwarzanie danych.
Otwiera to przestrzeń dla nowej klasy usług operatorskich:
- programowalnej łączności projektowanej dla obciążeń AI: możliwości precyzyjnego sterowania trasowaniem, priorytetem i bezpieczeństwem określonych strumieni ruchu (np. agentów inferencyjnych wspierających systemy krytyczne),
- rozwiązań obniżających koszty egress - lokalnych buforów, pamięci podręcznych i zoptymalizowanego trasowania między centrum danych klienta a chmurami,
- „sieci jako usługi” z gwarancjami jakości zrozumiałymi dla CIO/CTO (opóźnienie dla inferencji X, dostępność dla Y, zgodność z regulacją Z), zamiast samego „SLA 99,9%”.
Wymaga to przejścia od sprzedaży samej „przepustowości” do usług definiowanych programowo, z interfejsami przeznaczonymi dla zespołów chmurowych i AI po stronie klienta.
3. GPU-as-a-Service i przetwarzanie brzegowe - drugie życie starych lokalizacji
Wiele telekomów ma aktywa, które można przekształcić w lokalne huby AI:
- dawne centrale z dobrymi przyłączami energetycznymi i chłodzeniem,
- węzły sieci szkieletowej w miastach,
- obiekty techniczne w lokalizacjach atrakcyjnych z punktu widzenia opóźnień i regulacji.
W tym miejscu dochodzimy do argumentu, który jest dziś najbardziej niedoceniany w dyskusji o infrastrukturze AI, a jednocześnie najsilniejszy w przypadku europejskich telekomów: energia nie jest już pozycją kosztową, lecz stała się ograniczeniem strukturalnym. W klasycznych hubach FLAP-D (Frankfurt, Londyn, Amsterdam, Paryż, Dublin) czas oczekiwania na przyłącza dużej mocy wynosi obecnie od 7 do 10 lat (dane IEA, 2025), a w samym Dublinie centra danych zużyły w 2023 roku niemal 80% energii elektrycznej miasta; przez część ostatniego okresu obowiązywało tam faktyczne moratorium na nowe przyłącza. W analizie z czerwca 2025 roku Ember wyraźnie wskazuje, że do 2035 roku połowa europejskich mocy centrów danych powstanie poza tradycyjnymi hubami FLAP-D, a wzrost w krajach nordyckich i Europie Południowej będzie dwukrotnie szybszy niż w istniejących ośrodkach. 67% europejskich operatorów centrów danych (badanie EDCA z 2026 roku) uważa dostępność energii za największe wyzwanie - ważniejsze niż finansowanie, regulacje i łańcuch dostaw sprzętu.
Dla telekomów oznacza to coś fundamentalnego: rozproszona sieć starych central, obiektów technicznych i węzłów sieciowych w regionach, gdzie energia jest nadal dostępna, przestaje być „kosztem spuścizny”, a staje się jednym z najrzadszych zasobów w Europie. Dotyczy to w szczególności Polski i szerzej Europy Środkowo-Wschodniej, która - dekadę temu znajdująca się na peryferiach map hiperskalerów - staje się dziś „zachodnim Wschodem” europejskiej infrastruktury AI: z dostępną energią, relatywnie niższymi kosztami, dobrym położeniem tranzytowym i krajowymi operatorami, którzy historycznie rozwijali aktywa dla sektorów regulowanych.
Na tej podstawie można budować:
- małe i średnie „wyspy obliczeniowe” - klastry GPU/akceleratorów do inferencji,
- oferty GPU-as-a-Service, w których dostawca zapewnia nie tylko sprzęt, lecz także warunki brzegowe: lokalizację (np. „w kraju X, zgodnie z prawem Y”), dostępność, bezpieczeństwo i integrację sieciową,
- przetwarzanie brzegowe dla agentowej AI - np. w przemyśle (linie produkcyjne, robotyka), mobilności (floty, ITS) i handlu detalicznym (rekomendacje, analityka w sklepach).
Przewaga telekomu polega tu nie tylko na posiadaniu lokalizacji i łączności, lecz także na doświadczeniu w utrzymywaniu infrastruktury krytycznej 24/7. To inna rozmowa niż zwykły „hosting GPU”.
Ekosystem, w którym telekomy nie są same
Wyścig o infrastrukturę AI nie odbywa się na pustym rynku. Na polu gry znajdują się:
- hiperskalerzy i firmy kolokacyjne - budujące duże kampusy centrów danych, często potrzebujące ciemnego włókna i obsługi brzegu sieci, a jednocześnie wchodzące w obszary tradycyjnie zdominowane przez operatorów,
- dostawcy GPU-as-a-Service i startupy infrastruktury AI - agresywnie rozbudowujące ofertę dla programistów i firm technologicznych,
- przedsiębiorstwa energetyczne i fundusze infrastrukturalne - bez ich kapitału i mocy obliczeniowej nie da się zbudować rentownego centrum danych,
- regulatorzy i sektor publiczny - definiujący reguły gry: dostęp do infrastruktury pasywnej, przepisy dotyczące danych i wymagania suwerenności.
Oznacza to, że telekomy nie mogą sobie pozwolić na działanie w izolacji. Muszą nauczyć się funkcjonować w sieci partnerstw, w której czasem konkurują, a czasem współpracują z tymi samymi podmiotami.
Wyzwania, których nie można zamieść pod dywan
Wejście w obszar infrastruktury AI nie jest „łatwym, dodatkowym źródłem przychodów”. Główne zagrożenia to:
- Niepewność popytu - trudno dziś dokładnie przewidzieć, jak szybko i gdzie wzrośnie zapotrzebowanie na GPU, przetwarzanie brzegowe i inteligentne usługi sieciowe; łatwo źle oszacować inwestycję lub wejść na rynek za późno.
- Zaciekła konkurencja - hiperskalerzy mają przewagę skali, kapitału i ekosystemu programistów; wielu klientów instynktownie zwraca się najpierw do nich.
- Wysoki CAPEX i krótkie cykle technologiczne - GPU, chłodzenie i nowe standardy sieciowe szybko się zmieniają; inwestowanie „10 lat naprzód” może być bardzo ryzykowne.
- Brak kompetencji programistycznych - wiele telekomów ma silne kompetencje w radiu, transmisji i utrzymaniu, lecz słabsze w budowaniu produktów chmurowych, API, portali dla programistów i sprzedaży konsultacyjnej.
Jeżeli operator wejdzie w ten obszar „po staremu” - jak w klasyczną inwestycję sprzętową - z dużym prawdopodobieństwem skończy jako tani podwykonawca.
Co musi się zmienić w telekomunikacji, aby ta szansa jej nie ominęła
1. Zmiana podejścia do sprzedaży i produktu
Zamiast sprzedawać „łączność + SLA”, operator musi:
- budować zespoły rozumiejące biznes hiperskalerów i klientów AI (specjalizacja, a nie „jeden zespół B2B do wszystkiego”),
- pakietować ofertę w sposób zrozumiały dla zespołów chmurowych i AI (np. „pakiet edge do inferencji i agentów w branży X”),
- w GPUaaS skupić się na sprzedaży konsultacyjnej z podejściem customer success, a nie wyłącznie rozliczaniu zasobów.
To mentalny zwrot od „rurociągu telekomunikacyjnego” ku roli dostawcy usług cyfrowych i zarządzanej infrastruktury.
2. Partnerstwa zamiast samodzielnych inwestycji
Operator nie musi - i nie powinien - robić wszystkiego sam:
- wspólnie z hiperskalerami może tworzyć lokalne strefy, regiony brzegowe i wspólne oferty dla przedsiębiorstw,
- z funduszami infrastrukturalnymi może współfinansować centra danych, modernizację obiektów i sieci światłowodowe, dzieląc CAPEX i ryzyko,
- z integratorami i software house'ami może dostarczać klientowi rozwiązania od „energii i światłowodu” po gotowe środowisko AI.
Kluczowe jest zaprojektowanie struktur (JV, SPV, umów ramowych) tak, aby operator zachował udział w wartości, zamiast pełnić wyłącznie funkcję wykonawcy budowlanego.
3. Dyscyplina w wyborze lokalizacji i projektów
Zamiast budować „wielkie pudełka” z nadzieją, że „ktoś przyjdzie”, rozsądny telekom:
- mapuje swoje aktywa - miejsca z gotowym zasilaniem, chłodzeniem, światłowodem i atrakcyjną lokalizacją pod względem opóźnień i regulacji,
- projektuje inwestycje etapami - najpierw mniejsza powierzchnia i pierwszy klient, a potem rozbudowa,
- dba, aby każdy projekt miał nie tylko sponsora technicznego, lecz także konkretny plan komercjalizacji.
Przypomina to bardziej portfel inwestycji VC niż klasyczną inwestycję w nowy węzeł sieci szkieletowej.
AI, suwerenność i naturalna rola telekomów w Europie
W Europie temat AI jest nierozerwalnie związany z suwerennością technologiczną: lokalizacją danych, jurysdykcją, regulacjami sektorowymi i bezpieczeństwem. Sektory takie jak administracja publiczna, ochrona zdrowia, energetyka, obronność i bankowość nie mogą w pełni polegać na „czystej” globalnej chmurze.
Telekomy mają tu kilka wyjątkowych przewag:
- działają na podstawie krajowych licencji i podlegają nadzorowi,
- są częścią infrastruktury krytycznej,
- mają doświadczenie w spełnianiu rygorystycznych wymagań bezpieczeństwa i ciągłości działania.
Czyni je to naturalnym partnerem rządów i dużych podmiotów regulowanych przy budowie suwerennych (lub „wystarczająco suwerennych”) platform AI. Układ może być prosty:
- rząd lub sektor publiczny jako klient kotwiczący,
- telekom wraz z lokalnym operatorem centrum danych jako dostawca infrastruktury,
- partner technologiczny jako dostawca platformy i warstw agentowych.
Na tej podstawie można budować suwerenne systemy agentowe dla administracji, ochrony zdrowia, energetyki lub wojska. Warunkiem jest aktywne podejście telekomu - wyjście poza sposób myślenia: „zapewnimy łącze, a resztą niech zajmie się ktoś inny”.
Minimalny playbook dla zarządu operatora
Jeśli zasiadasz w zarządzie lub kierownictwie telekomu, rozsądny i prosty plan początkowy może wyglądać następująco:
1. Zdecyduj, gdzie chcesz konkurować. Czy ograniczasz się do łączności, czy chcesz wejść również w inteligentne usługi sieciowe i GPUaaS/przetwarzanie brzegowe? Brak decyzji także jest decyzją - zazwyczaj najgorszą.
2. Zmapuj aktywa i możliwości. Które lokalizacje mają zasilanie i chłodzenie? Gdzie masz ciemne włókna? W jakich krajach lub segmentach istnieje realny popyt na infrastrukturę AI (np. duże banki, przemysł, sektor publiczny)?
3. Wybierz 2-3 pilotaże. Nie próbuj od razu budować imperium. Skup się na jednym projekcie łączności dla nowego centrum danych, jednym projekcie inteligentnej sieci dla dużego klienta AI oraz jednym pilotażu GPUaaS/przetwarzania brzegowego w obszarze, w którym masz przewagę konkurencyjną.
4. Zbuduj zespół infrastruktury AI i nadaj mu mandat. Połącz ludzi odpowiedzialnych za sieci, centra danych, B2B i partnerstwa chmurowe - wyznacz im jasny cel i daj możliwość podejmowania decyzji szybciej niż w tradycyjnych procesach RFP.
5. Mierz i ucz się. Analizuj nie tylko przychody, lecz także czas wprowadzenia na rynek, koszt pozyskania klienta, wykorzystanie infrastruktury i synergię z podstawową działalnością.
W całym tym procesie warto pamiętać o jeszcze jednej kwestii: decyzje infrastrukturalne - gdzie wdrożyć przetwarzanie brzegowe, jakie SLA ustalić dla łączności inferencyjnej, jakie progi opóźnień zaakceptować dla krytycznych agentów - nie są odrębnym projektem wstępnym, który można zamknąć i o nim zapomnieć. W mojej praktyce wdrożeniowej (CDF, Cognitive Deployment Framework - metodologia, którą rozwijam na potrzeby wdrożeń AI w sektorach regulowanych) traktuję je jako bramę do całej późniejszej architektury, ponieważ określają, co agenci będą mogli robić w czasie rzeczywistym, a czego nie. Operator, który zaprojektuje swój ekosystem AI, biorąc pod uwagę wyłącznie przepustowość i koszty, kupi infrastrukturę, która już w przyszłym roku zablokuje rozwiązania oczekiwane przez biznes.
Mikrowzorzec z praktyki
W wielu wdrożeniach agentowej AI opóźnienie sieciowe ma większy wpływ na jakość decyzji niż sam wybór modelu. Niektórzy klienci osiągają lepsze wyniki, uruchamiając mniejsze modele bliżej źródła danych niż większe modele w odległym regionie chmurowym. Intuicja podpowiada, że „większy model = lepszy wynik” - w systemach agentowych, które muszą reagować niemal w czasie rzeczywistym, ta intuicja zazwyczaj jest błędna.
Ta seria przedstawia transformację AI w sektorach regulowanych w podziale na siedem warstw:
- Infrastruktura fizyczna - AI pochłania energię elektryczną i światłowody ← czytasz teraz
- Modernizacja systemów legacy - Systemy legacy nie znikną same
- Fundament danych - Agenci AI potykają się o dane
- Suwerenność: diagnoza - Masz suwerenność danych, ale nie masz suwerennej AI
- Suwerenność: praktyka - Suwerenna AI w praktyce
- Interfejs człowiek-system - Od chatbota do współpracownika
- Zaufanie i przywództwo - Zaufanie jako waluta skalowania AI
Cała seria jest zapisem tego, czego nauczyła mnie praca w sektorach regulowanych - decyzji, które trzeba było podejmować szybciej, niż pozwalała ostrożność, błędów, które nauczyły mnie więcej niż sukcesy, intuicji szlifowanej w rozmowach bez scenariusza oraz woli zbudowania czegoś, co jeszcze nie istnieje.